

【転職ノウハウ】USCPA転職先① 未経験でも監査法人は狙える!
USCPA(米国公認会計士)の知識を活かせる転職先の一つが、監査法人です。監査や会計の実務経験がなくても、試験の合格状況やこれまでの職務経験によっては、応募できるポジションがあります。
転職を検討する際に大切なのは、「どのような組織で働くか」とともに、「どのような仕事に携わるか」を考えることです。同じ監査法人でも、会計監査とアドバイザリーでは、仕事内容や求められる経験が異なります。
本記事では、USCPAを活かせる監査法人の主な仕事内容、転職時に求められる要件、法人の規模による違いを紹介します。
USCPAを活かせる主な転職先
USCPAの知識を活かせる転職先には、次のような選択肢があります。
- 監査法人
- 税理士法人
- コンサルティングファーム
- 一般事業会社(外資系企業を含む)
- 海外会計事務所
同じ転職先でも、所属する部門や担当業務によって、必要な知識・経験は変わります。まずは仕事の内容を理解し、自分の経験や目指すキャリアに合う選択肢を検討しましょう。
今回は、この中から監査法人を取り上げ、「仕事内容」と「転職時に求められる要件」を中心に解説します。
USCPAを活かした会計キャリアを築ける監査法人
USCPAを活かした転職先としてまず想起される監査法人。
実際にUSCPAを取得された方の多くが転職先として選び、そこで会計キャリアを構築しています。USCPAの知見・資格を活かしたポジションは大きく分けて二種類あり、「会計監査」「アドバイザリー」業務が代表格です。
会計監査
仕事内容
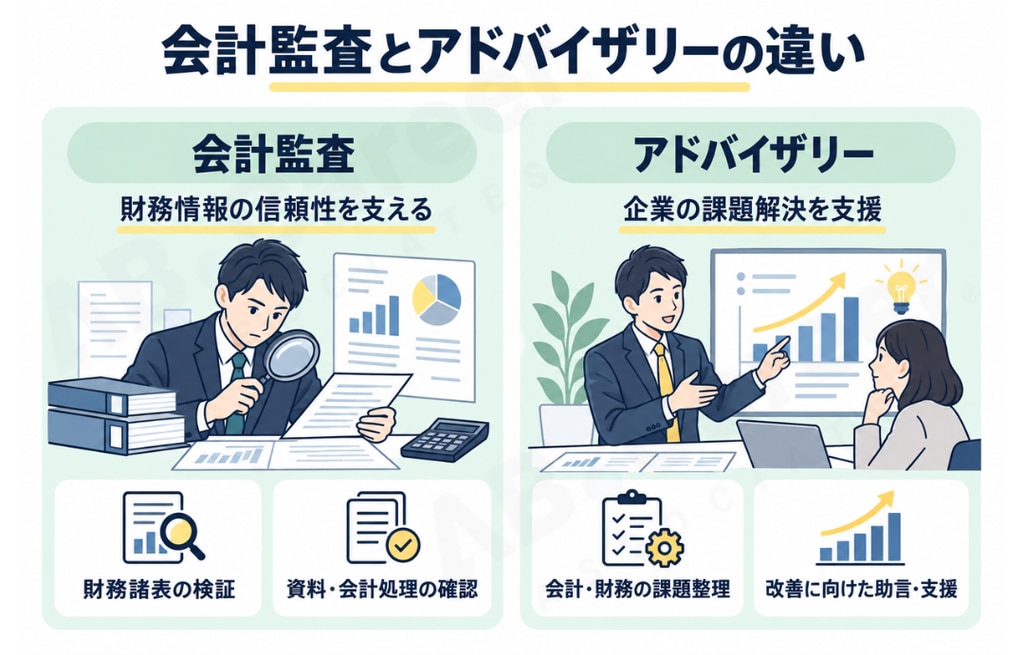
会計監査は、企業が作成した財務諸表が、会計基準に照らして適正に表示されているかを、独立した立場から検証する仕事です。財務情報の信頼性を確保し、投資家や債権者などの判断を支える役割を担います。
実務では、クライアント企業の経理部門などとやり取りをしながら、取引の内容や会計処理、関連する資料を確認します。数値の照合だけでなく、その企業の事業内容や取引の流れを理解することも重要です。
USCPAの学習で身につけた財務会計や監査の知識は、こうした業務を理解する土台になります。
求められる要件
転職活動における第一関門となる書類選考。まず応募の大前提としてUSCPA全科目合格(一部法人では科目合格から応募可能)が挙げられます。
それに加えて「会ってみたい」と思われるか否かという意味では、若年層とミドル層では求められるものが異なります。
若年層であれば「資格」重視、つまりUSCPA全科目合格だけで、これまでの職務経歴が会計に直結していない場合でも、書類選考は通過する傾向にあります。
しかしミドル層の転職においては、資格だけではなく、若年層が持っていない「これまでのキャリア=武器」が必要です。
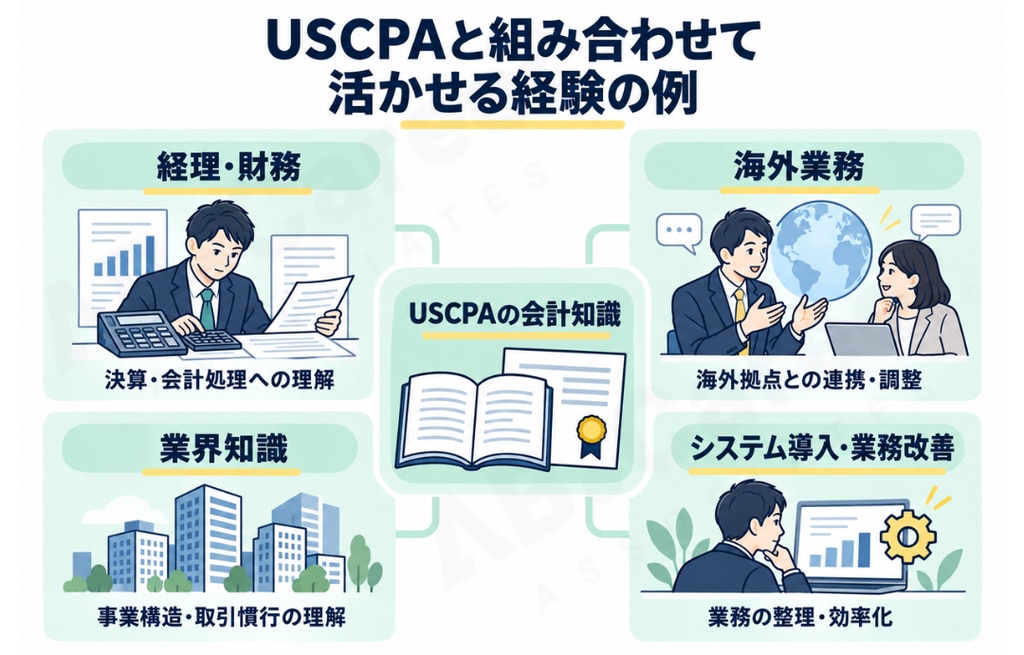
具体的には、次のような経験は、応募先の業務との接点を整理する際の材料になります。
- 経理実務:決算や会計処理、社内の業務フローに関する理解
- 海外駐在・海外業務:異なる商習慣への対応や、海外関係者との調整経験
- 特定業界での実務:その業界の事業構造や取引慣行に関する知識
- 顧客対応・社内調整:必要な情報を集め、関係者と協力して仕事を進めた経験
職務経験が浅い場合は、学習を通じて得た知識に加え、仕事への理解や今後の成長に向けた姿勢を具体的に説明しましょう。経験を積んできた方は、担当業務や実績を示し、応募先でどのように貢献できるかを伝えることが重要です。
アドバイザリー
仕事内容
アドバイザリーは、企業が抱える課題に対して、専門的な知見をもとに助言や実行支援を行う仕事です。
会計・財務に関するアドバイザリー領域では、IFRS(国際財務報告基準)への対応、決算の早期化、財務報告に関する業務プロセスの改善などが挙げられます。また、内部統制やリスク管理、M&Aなどに関連するサービスもあります。
ただし、サービスの提供範囲や担当する法人はグループによって異なります。関心のある業務が、監査法人とグループ内の別法人のどちらで提供されているかも確認しましょう。
USCPAの会計知識を活かしたい場合は、特に財務会計に関するアドバイザリーが選択肢になります。企業の経理・財務部門やCFO(最高財務責任者)が抱える課題に対し、会計の専門性を使って支援する仕事です。監査法人の財務報告アドバイザリー部門でも、会計資格や関連する経験を応募要件として挙げる募集があります。
求められる要件
アドバイザリーでは、応募する専門領域と、これまでの職務経験のつながりが重要です。
企業に助言や支援を行うためには、会計知識に加え、クライアントの業務や課題を理解し、関係者と協力して解決を進める力も必要になります。
例えば、次のような経験について、応募先との関連を整理してみましょう。
- 経理・財務経験:決算、連結会計、財務報告などの実務への理解
- コンサルティング経験:課題の整理、改善策の提案、実行支援の経験
- 海外駐在・海外業務経験:海外拠点との連携や異なる業務環境への対応
- システム導入経験:業務要件の整理、会計システムの導入、関係部署との調整
- 業務改善経験:作業の標準化や効率化、業務プロセスの見直し
職務経歴書では、担当業務を並べるだけでなく、「どのような課題に対し、何を行い、どのような結果につながったか」を具体的に示すことが大切です。
USCPAの学習で得た知識と実務経験を組み合わせ、自分が貢献できる内容を伝えましょう。関連業務が未経験の場合は、未経験者を対象とする募集かどうか、入社後の育成体制も確認する必要があります。
英語を使う仕事を希望する場合の確認点
USCPAを活かすことに加え、「英語を使いたい」「国際的な仕事に携わりたい」と考える方もいるでしょう。
その場合は、法人名だけでなく、担当クライアントや配属部門、具体的な業務内容まで確認することが重要です。国際的なネットワークを持つ法人でも、英語を使う頻度や場面は担当業務によって異なります。
英文資料の確認、海外担当者との会議、海外拠点との連携など、どのような形で英語を使いたいかを整理し、応募先の仕事と照らし合わせましょう。
監査法人の規模による違い
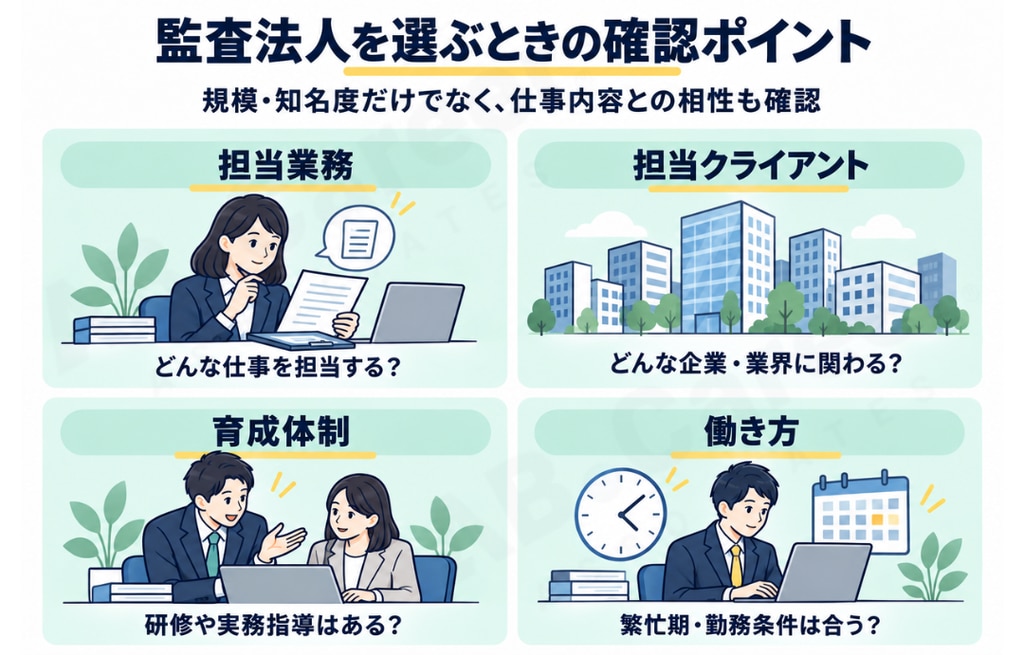
監査法人を選ぶ際には、仕事内容に加えて、組織の規模や担当クライアント、育成体制、働き方にも目を向けることが大切です。
公認会計士・監査審査会の資料では、監査事務所を「大手監査法人」「準大手監査法人」「中小規模監査事務所」に区分しています。ここでは、同審査会のモニタリングレポート、公表記事をもとに紹介します。
参考URL①:https://www.fsa.go.jp/cpaaob/shinsakensa/kouhyou/20250718/2025_monitoring_report_chapter1.pdf
参考URL②:https://www.fsa.go.jp/cpaaob/shinsakensa/kouhyou/20160324.html
大手監査法人
公認会計士・監査審査会の令和7年版モニタリングレポートでは、大手監査法人を、上場国内会社を概ね100社以上監査し、かつ常勤の監査実施者が1,000名以上いる監査法人としています。該当するのは、次の4法人です。
- EY新日本有限責任監査法人
- 有限責任監査法人トーマツ
- 有限責任 あずさ監査法人
- PwC Japan有限責任監査法人
また、2025年3月末時点では、監査法人に所属する公認会計士の約7割が大手監査法人に所属しています。人員規模の大きさも、大手の特徴の一つです。
転職先として検討する際は、法人全体の規模だけでなく、応募する部門の担当業界や業務内容、育成体制も確認しましょう。
準大手監査法人
準大手監査法人は、大手以外で、比較的多数の上場会社を監査している監査法人です。令和7年版モニタリングレポートでは、次の4法人が該当します。
- 太陽有限責任監査法人
- 東陽監査法人
- 三優監査法人
- 仰星監査法人
応募先を検討する際には、担当クライアントの特徴や業務の範囲、教育体制などを比較しましょう。未経験で入社する場合は、どのような仕事から担当するのか、実務で指導を受けられる体制があるかも確認しておくとよいでしょう。
中小規模監査事務所
中小規模監査事務所は、大手・準大手以外の監査法人と、共同事務所・個人事務所を含む区分です。
組織の規模や専門分野、担当クライアントはさまざまです。希望する業務に携われるか、USCPAの知識やこれまでの経験を活かせる募集があるかを、個別に確認しましょう。
なお、年収や残業時間、柔軟な働き方への対応などは、規模だけで一律に判断できません。法人・部門ごとの条件や、繁忙期を含めた働き方を確認することが大切です。
まとめ:仕事内容と応募要件を理解し、監査法人への転職を目指そう
USCPAを活かした転職では、監査未経験から監査法人を目指せる可能性があります。まずは「会計監査」と「アドバイザリー」の仕事内容を理解し、自分がどのような専門性を身につけたいのかを考えましょう。
応募条件は、法人や部門、ポジションによって異なります。試験の合格状況だけでなく、これまでの経験や強みを整理し、応募先の仕事にどう活かせるかを説明することが大切です。
法人の規模や知名度に加え、担当業務、育成体制、働き方も比較し、自分が目指すキャリアに合った転職先を検討しましょう。
「USCPA転職先」シリーズ|全7回
USCPAの知識を活かせる転職先は、監査法人だけではありません。本シリーズでは、移転価格、コンサルティング、事業会社の各職種、海外就業まで、全7回で仕事内容や求められる経験を紹介しています。ほかの選択肢も比較しながら、自分に合ったキャリアを考えてみましょう。