

監査法人徹底解剖:USCPAの知見を活かすキャリアパスと各法人の特徴
目次[非表示]
- 1.監査法人の2大業務:「会計監査」と「会計アドバイザリー」
- 1.1.会計監査
- 1.2.会計アドバイザリー
- 1.3.一般的なコンサルティング会社との違い
- 2.Big 4監査法人の組織構造と求人の特徴
- 3.各法人の特色を知る
- 3.1.A社(Big 4監査法人):資産運用・ファンド領域(AWM)に特化
- 3.2.B社(準大手監査法人):監査とアドバイザリーを兼務、USCPAシングルホルダーもパートナーへ
- 3.3.C社(Big 4監査法人):アサインプール制で幅広い経験を積める
- 3.4.D社(米国系会計事務所):米国クライアント中心でワークライフバランス良好
- 4.転職市場のリアル:よくある疑問に答える
- 4.1.Q:会計事務所での経験は「経理領域の経験」に該当する?
- 4.2.Q:金融機関出身者の経験はどう評価される?
- 4.3.Q:未経験からの転職に、年齢の壁はある?
- 4.4.Q:求人が動きやすい時期はいつ?
- 4.5.Q:Big 4⇄準大手の転職は、どんなタイミングで起きている?
- 4.6.Q:未経験で入社した場合、最初はどんな業務から始まる?
- 5.おわりに
「USCPAの資格を、どう実務に活かせばいいのか分からない」「Big 4と準大手、中小監査法人はいったい何が違うのか」——監査法人への転職やキャリアアップを考える中で、こうした疑問を抱く方は少なくありません。
今回は、ABキャリアアでBig 4や準大手、中小監査法人の採用支援を幅広く担当するリクルーティングアドバイザーの岩根 拓海より、監査法人の業務内容や各法人の特徴、そしてUSCPAの資格や知見を活かしたキャリアパスについて語る「監査法人徹底解剖セミナー」の内容をお届けします。
監査法人の2大業務:「会計監査」と「会計アドバイザリー」
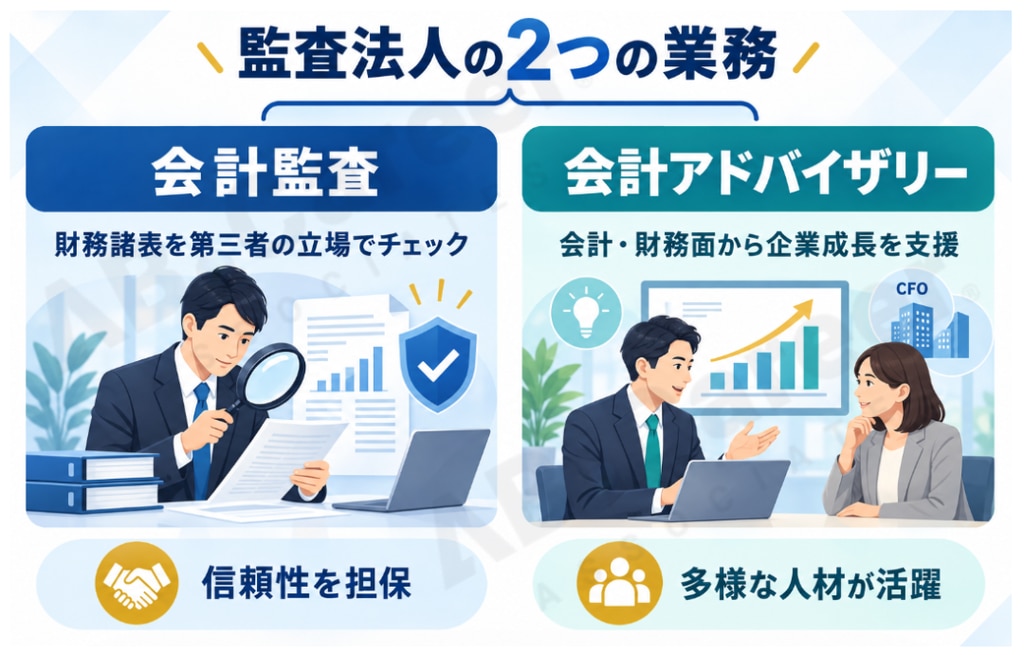
監査法人の業務内容は、大きく「会計監査」と「会計アドバイザリー」の2つに分かれます。
会計監査
企業が作成した財務諸表を第三者の立場からチェックし、意見を表明する業務です。公認会計士のみに許された独占業務であり、財務諸表の適正性を担保することでステークホルダーを保護し、経済社会の健全な発展を支える社会インフラとしての役割を担っています。
会計アドバイザリー
クライアント企業に対して会計・財務の側面からソリューションを提供し、CFO組織の強化を通じて企業の成長や価値向上に貢献する業務です。この部門にはUSCPAを含む会計士資格の保有者・試験合格者が多く在籍しており、その比率は法人によって異なるものの5〜9割程度と高い水準にあります。監査法人出身者、事業会社の経理経験者、コンサルタント出身者、実務未経験のUSCPAなど、多様なバックグラウンドを持つメンバーがそれぞれの強みを活かしてサービスを提供しているのも特徴です。
近年は、IFRS(国際財務報告基準)の導入やUS GAAP(米国会計基準)へのコンバージョン支援に加え、DX化に伴う経理の業務改革・改善、管理会計の高度化支援など、提供するサービス領域も大きく広がっています。
一般的なコンサルティング会社との違い
監査法人のアドバイザリー職と、一般的なコンサルティング会社との違いは大きく2点あります。
1つ目は、組織における会計・財務の専門家比率の高さです。USCPAや公認会計士の資格保有者が多数を占めており、会計領域における圧倒的な専門性を背景に支援を行います。
2つ目は、ビジネスモデルと姿勢の違いです。コンサルティング会社はコンサルティングフィーが主な収益源となりますが、監査法人のアドバイザリー部門は監査業務を母体とする組織の一員であり、監査収入が基盤となっています。そのため、売上目標の達成を最優先にするのではなく、クライアントが本当に困っている課題に対して本質的な視点から誠実に向き合い、解決策を提示できる環境が整っています。
Big 4監査法人の組織構造と求人の特徴
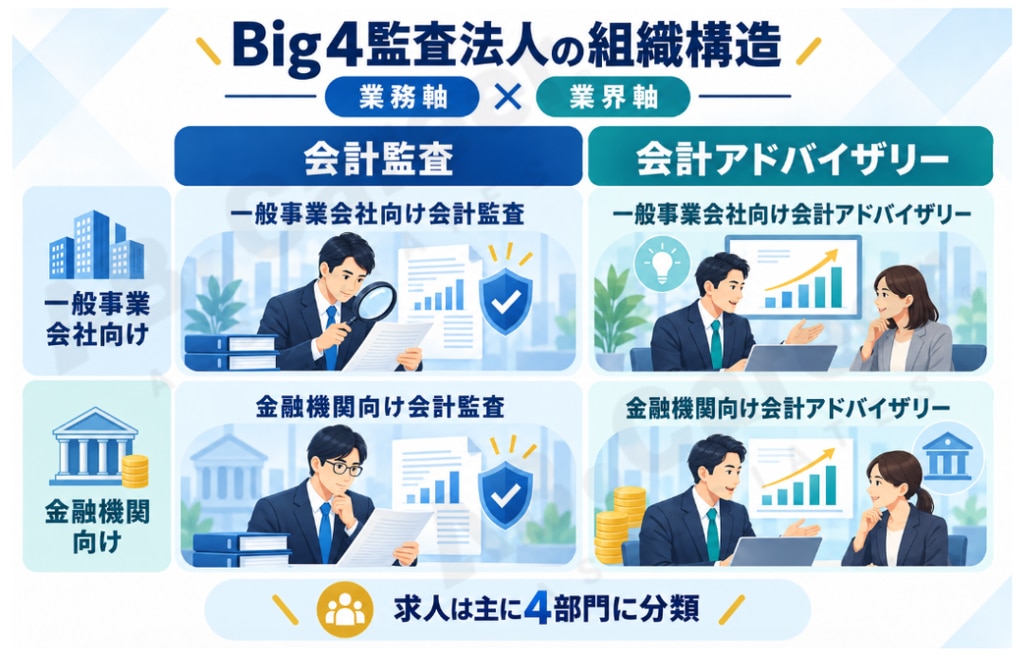
日本におけるBig 4監査法人は、有限責任監査法人トーマツ、有限責任あずさ監査法人、EY新日本有限責任監査法人、PwC Japan有限責任監査法人の4つを指します。これらの法人では、組織が「業務軸(サービス軸)」と「業界軸」の掛け合わせで構成されている点が特徴です。
業務軸は「会計監査」と「アドバイザリー」、業界軸は「一般事業会社向け」と「金融機関向け」に分かれ、求人は主に次の4つの部門に分類されます。
一般事業会社向け会計監査部門
金融機関向け会計監査部門
一般事業会社向け会計アドバイザリー部門
金融機関向け会計アドバイザリー部門
転職を検討する際は、自身がどの業務領域で、どのような業界のクライアントを対象にキャリアを築きたいかによって、応募するポジションを選ぶことになります。
会計監査職の魅力:幅広い専門性とメリハリのある働き方
Big 4の会計監査職の魅力は、日本を代表する大手グローバル企業からその子会社、IPO準備企業、外資系企業まで、多様な規模・業種のクライアントに関与できる点にあります。企業の財務諸表を精査する実務を通じて会計の基礎を体系的に学べるほか、幅広い業界の会計処理に触れることで専門性が磨かれ、将来的に経理や財務、コンサルティングなど、プロフェッショナルとしてのキャリアの選択肢を大きく広げることができます。
働き方の面では、繁忙期と閑散期が明確に分かれているのも特徴です。多くの日本企業の本決算期にあたる4月・5月は非常に忙しくなりますが、その時期を過ぎると業務は落ち着きます。年間スケジュールが立てやすいため、閑散期に長期休暇を取得してリフレッシュするなど、メリハリのある働き方を実現している職員が多くいます。
金融監査職:USCPAの知識と英語力を存分に活かせる領域
金融監査職は、銀行や証券、保険などの金融機関を対象とするため、独特の会計手続きや厳しい規制への理解が求められ、非常に高度な専門性が必要となります。他の会計士やUSCPAとの差別化を図りたい方には適した領域です。
この領域でUSCPAの知識を活かしやすい理由の一つが、メガバンクの監査チームの存在です。メガバンクはニューヨーク証券取引所に上場しているため、US GAAPに基づいた監査が必要となり、金融監査部門ではUSCPAの資格保有者が数多く活躍しています。USCPAシングルホルダーのパートナーや、ロールモデルとなる管理職が在籍している点も特徴です。
また、外資系金融機関の監査では海外の監査チームと密接に連携しながら業務を進めるため、日常的に英語の読み書きや会話を行う機会が豊富にあります。英語力を活かしてグローバルな環境で働きたい方にとっても、魅力的なポジションといえるでしょう。
各法人の特色を知る
A社(Big 4監査法人):資産運用・ファンド領域(AWM)に特化
A社(Big 4監査法人)では、金融監査部門の中でも「AWM(アセット・アンド・ウェルス・マネジメント)」と呼ばれる資産運用会社・ファンドの監査部門で積極的な採用を行っています。
この領域は市場として成長途中にあり、会計上の新しい論点が次々と発生するため、トップランナーを目指して専門性を磨くことができます。海外ファンドの監査対応が増加していることから、ビジネスレベルの英語力が求められ、日常的に英語を駆使して業務を行う環境が整っています。また、一般的な事業会社の監査と比べて繁忙期と閑散期の差が出にくく、業務のコントロールがしやすいため、ワーキングマザーをはじめ多様なライフステージの職員が安定して活躍しています。
B社(準大手監査法人):監査とアドバイザリーを兼務、USCPAシングルホルダーもパートナーへ
準大手監査法人であるB社では、会計未経験者も含めた会計監査職の採用を積極的に行っています。
大きな特徴は、監査とアドバイザリーで部署が分かれていない点です。本人の希望に応じて監査実務とアドバイザリー業務を兼務でき、幅広い経験を同時に積むことができます。また、同法人はIPO監査における監査収入ランキングで1位の実績を持ち、IPO準備企業の支援を通じて上場企業の内部統制や会計基準を深く学べる点も強みです。
さらに、2024年度からの人事制度変更により、USCPAのシングルホルダーであってもパートナー(共同経営者)に昇格できる道が開かれました。現時点でこの制度を設けているのは同法人のみであり、長期的なキャリアアップを目指すUSCPAホルダーにとって非常に魅力的な選択肢となっています。
C社(Big 4監査法人):アサインプール制で幅広い経験を積める
C社では、会計実務が未経験のUSCPA全科目合格者を対象とした積極採用を行っています。
特徴の1つ目は、部門の約40%がUSCPAを含む海外会計士の資格保有者で構成されている点です。USCPAホルダーが多数活躍しており、馴染みやすい環境があります。
2つ目は、「アサインプール制(ワンプール制)」の採用です。特定の部署や専門分野に固定されず、全社共通の人材プールから様々なプロジェクトにアサインされるため、幅広い会計アドバイザリー業務を経験できます。
3つ目は、質問や相談がしやすいオープンな雰囲気です。未経験からスタートしたメンバーをサポートする体制が整っており、実務経験がない方でも安心してキャリアを開始できます。現在は東京・名古屋の拠点で採用を強化しています。
D社(米国系会計事務所):米国クライアント中心でワークライフバランス良好
D社は、米国ロサンゼルスにあるプレミア会計士のグループ会社です。クライアントのほとんどが米国企業であるため、USCPAの学習で得た知識や英語力をダイレクトに活かせる環境が整っています。年に複数回、米国へ出張する機会があることも特徴です。
ワークライフバランスの向上にも注力しており、繁忙期以外の残業は非常に少なく、長期休暇も取得しやすい風土があります。プライベートや自己研鑽の時間を確保しながら、プロフェッショナルとしての実務経験を積むことができます。
転職市場のリアル:よくある疑問に答える
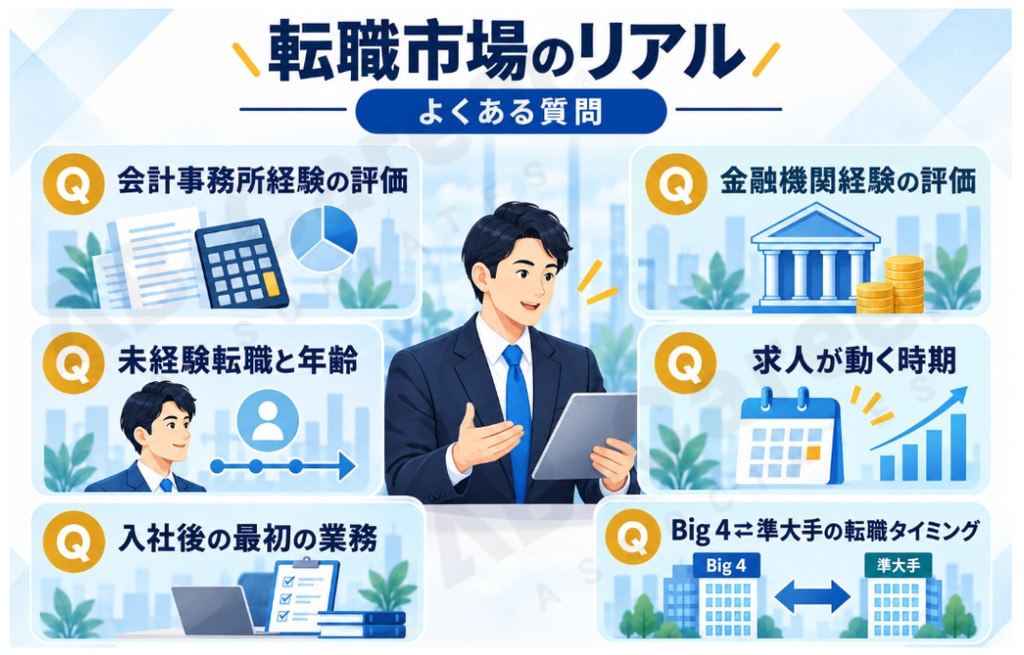
Q:会計事務所での経験は「経理領域の経験」に該当する?
結論から言うと、会計事務所での実務経験は「経理領域の経験」に該当します。仕訳の入力や決算書の作成支援など、実務を通じて培った会計知識は、監査法人の会計監査職において非常に有用です。監査手続きを行う上で企業の会計処理を理解していることは大きな強みとなるため、自信を持ってアピールすることをおすすめします。
Q:金融機関出身者の経験はどう評価される?
金融機関における有価証券報告書の作成経験は、厳密には一般的な「経理実務」とは異なりますが、開示書類の作成という高度な「会計実務経験」として、監査法人から非常に高く評価されます。
また、金融機関には独自の規制やルール、業務プロセスが存在します。ミドルオフィス業務などを通じて金融業界特有の仕組みを理解していることは、金融監査部門や金融アドバイザリー部門において、経理経験の有無にかかわらず大きな優遇要素となります。金融機関出身というバックグラウンド自体が、専門性の高い部門における強力な武器になるのです。
Q:未経験からの転職に、年齢の壁はある?
実務未経験から監査法人へ転職する場合、年齢の目安として「35歳」が一つの基準となるケースが多いのが実情です。
ただし、これは絶対的な制限ではなく、これまで歩んできたキャリアや経験、保有スキル、ポテンシャルによって柔軟に判断されます。35歳を超えているからといって一律に可能性が閉ざされるわけではありませんが、未経験からの挑戦においては、年齢に応じた業務経験やUSCPAの合格状況などが総合的に評価されます。
Q:求人が動きやすい時期はいつ?
監査法人の求人が動きやすいタイミングは、年間で主に2回あります。
1回目は、多くの監査法人が期初を迎える6月・7月です。期が変わるタイミングで採用計画がリセットされ、求人の増減や要件の変更が活発に行われます。
2回目は、日本の公認会計士試験の合格発表と定期採用が行われる12月です。定期採用における公認会計士の採用充足状況に応じて、USCPAホルダーや中途採用の枠が急拡大したり、要件が調整されたりするため、採用市場が大きく動きます。
Q:Big 4⇄準大手の転職は、どんなタイミングで起きている?
USCPAホルダーにおける、Big 4から準大手、あるいは準大手からBig 4への転職事例はどちらの方向でも数多く存在します。多いのは、それぞれの監査法人で3〜4年ほど実務経験を積み、現場の責任者である「主査(インチャージ)」を経験した段階で転職活動を行うパターンです。主査としての実務経験やマネジメント経験は、規模を問わず監査法人において高く評価されるため、このタイミングでキャリアアップや自身の志向に合った環境を求めて転職を決断するケースが一般的です。
Q:未経験で入社した場合、最初はどんな業務から始まる?
会計や監査の実務が未経験の状態で入社した場合、まずは先輩職員の指導のもとで、特定の「1つの勘定科目」に関する監査手続きから担当することになります。現預金や売掛金といった比較的理解しやすい科目から実務を学び、手順を身につけたのち、担当できる勘定科目の範囲を徐々に広げ、年間を通じた監査の流れやより複雑な会計論点に対応できるようステップアップしていきます。教育体制やサポートが整っているため、未経験からでも段階的にプロフェッショナルとしての実力を養うことが可能です。
おわりに
監査法人と一口に言っても、Big 4・準大手・中小それぞれに異なる組織構造や文化、キャリアパスがあります。求人票の文字面だけでは見えてこない各法人の実態を知ることは、自身の専門性をどこで、どのように活かしていくかを考える上で欠かせません。
USCPAの資格取得を目指している方も、すでに合格して次のステップを模索している方も、今回の内容を、自身のキャリアを見つめ直すきっかけにしていただければ幸いです。